

 ENG
Рынок 3D-печати переживает фундаментальную трансформацию. Эпоха энтузиастов, настраивающих оборудование в гаражах, уходит в прошлое. Сегодня аддитивные технологии (АТ) становятся инструментом финансового директора и начальника цеха.
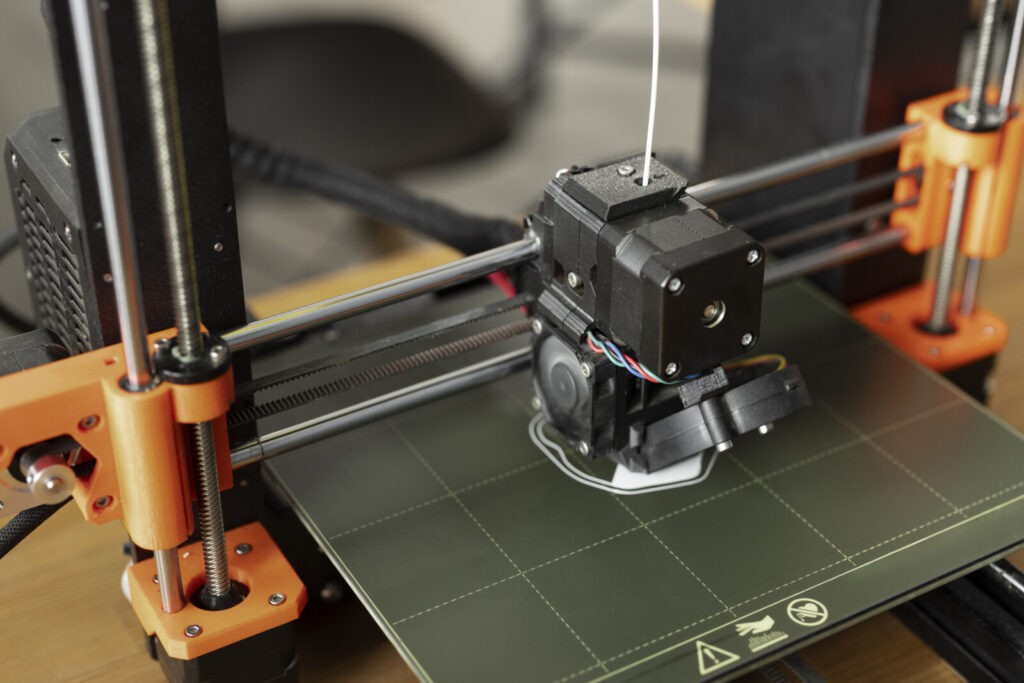
Инфраструктурный сдвиг: CAPEX вместо игрушки
Главный маркер взросления рынка — изменение портрета покупателя. Если два года назад основными драйверами продаж были частные инженеры-энтузиасты, то сегодня до 60% аудитории составляют женщины 30–35 лет, использующие принтер для бытовых задач. Когда технологией начинает интересоваться человек, которому не хочется разбираться в устройстве экструдера, а просто нужно напечатать органайзер или игрушку ребенку, именно тогда технология становится массовой.
Этот потребительский запрос сформировал новый стандарт качества, который бизнес уже не может игнорировать. Для предприятия простой оборудования измеряется деньгами и сорванными сроками. Поэтому корпоративный сегмент перешел из категории R&D-экспериментов в зону прямых капитальных затрат (CAPEX). Покупка принтера теперь обоснована прозаичными вещами: сколько часов машина реально работает, насколько повторяем результат и сколько денег экономится по сравнению с традиционным производством. Технология становится промышленной не тогда, когда ее начинают называть промышленной. А тогда, когда финансовому директору становится понятно, зачем на нее выделены деньги в бюджете.
Экономика скорости итераций против цены детали
Для крупного бизнеса внедрение АТ часто выглядит парадоксально. Гиганты вроде Автоваза покупают настольные принтеры не ради печати элементов кузова, а для создания кондукторов для сверления, защитных крышек или специальных ручек для рабочих мест. Это слой изделий, которые нужны в единичных экземплярах прямо сейчас.
Точка окупаемости собственного принтера лежит не в объеме выпуска, а в стоимости ошибки. Традиционное производство требует заморозки конструкции перед заказом пресс-формы. Аддитивные технологии позволяют ошибаться дешево. Самая дорогая деталь — не всегда та, которая дорого производится. Иногда это деталь, которую слишком долго ждут.
Если инженеру нужна высокая частота изменений, срочность и возможность проверить несколько гипотез за день, собственный парк принтеров выигрывает у любого аутсорсинга за счет радикального сокращения цикла обратной связи.
В мелкосерийном производстве (партии 500–1000 штук) 3D-печать также перестает быть экзотикой. Она не заменит литье при тиражах в сто тысяч единиц со стабильной конструкцией, но заберет те задачи, где конструкция еще меняется или спрос нестабилен. Граница экономической целесообразности будет двигаться вверх благодаря автоматизации ферм.
Кадры нового типа и генеративный дизайн
Главная проблема внедрения прошлых лет — дефицит специалистов — постепенно решается через упрощение самих машин. Индустрия пошла путем Apple: пользователю больше не нужно доказывать оборудованию, что он достоин на нем печатать. Автоматическая калибровка и контроль первого слоя превращаются из конкурентного преимущества в гигиенический минимум.
Профессия специалиста по 3D-печати поднимается на уровень выше: ценится не умение нажать кнопку Print, а понимание того, что именно имеет смысл печатать, каким материалом, с какими допусками и где 3D-печать вообще экономически оправдана .
Следующий этап эволюции — интеграция ИИ. Генеративный дизайн перестанет быть нишей специализированных команд. Однако я уверен, что инженер-конструктор никуда не исчезнет. Нейросеть начнет забирать ту часть работы, которую сам инженер с удовольствием ей отдаст. Но ценность фундаментальных знаний никуда не уйдет. Чем больше работы можно делегировать машине, тем важнее становится человек, способный сказать, где нейросеть ошиблась.
Суверенитет без фанатизма и экологические стандарты
Вопрос локализации производства критических узлов в России рассматривается прагматично. Воспроизводить всю цепочку поставщиков электроники уровня Китая экономически бессмысленно. Технологический суверенитет заключается не в способности изготовить каждый винт самостоятельно, а в возможности продолжать работу, если привычные каналы поставок исчезнут. Приоритет должен отдаваться селективной локализации расходных материалов, сервисной базы и запасных частей.
Что касается регулирования, чем глубже аддитивные технологии проникают в реальное производство, тем больше будет внимания к повторяемости результата, характеристикам материалов, сертификации и ответственности производителя. Если напечатанная деталь становится частью автомобиля, промышленного оборудования или системы, от которой зависит безопасность человека, — требования должны быть совершенно другими.
Причем определенные стандарты в области аддитивного производства и материалов уже существуют. Следующий логичный этап — чтобы требования постепенно становились не просто нормативным документом, а реальным элементом промышленной практики и закупочных процедур.
Отдельно, думаю, будет развиваться вопрос прослеживаемости материалов. Когда предприятие покупает сырье для производства ответственной детали, ему важно понимать не только, что на коробке написано PLA, PETG или PA, а какую партию материала оно использовало и какими фактическими характеристиками эта партия обладала. Поэтому более строгая сертификация, маркировка, контроль происхождения материалов — вполне естественный сценарий взросления рынка.
Для зрелого бизнеса стандартизация зачастую полезна: она постепенно убирает с рынка ситуацию, когда два совершенно разных по характеристикам продукта продаются под одним и тем же названием.
Экологические требования (переработка отходов, доля вторичного пластика) станут обязательными фильтрами для гостендеров чуть позже, после того как индустрия решит базовую проблему стабильности филамента. Два разных производителя под одной маркировкой должны перестать восприниматься рынком как лотерея. А уже поверх этого совершенно логично появятся более серьезные экологические требования: происхождение сырья, переработка отходов, доля вторичного материала, условия утилизации. Причем для государственных и крупных корпоративных закупок это особенно логичный сценарий — там стандартизация всегда происходит быстрее, чем в бытовом сегменте.
Главное изменение ближайших пяти лет, на мой взгляд, — смена риторики. Рынок будет все меньше обсуждать сам факт существования 3D-печати и все больше относиться к ней как к обычному, предсказуемому и эффективному способу производства.