

 ENG

Российский ритейл постепенно отказывается от стратегии роста за счет постоянного открытия новых магазинов. В частности, продуктовые сети, которые долгие годы активно расширяли свое присутствие, заметно замедлили экспансию. Причинами стали увеличение затрат на строительство и содержание торговых объектов, дорогое кредитование и изменение покупательского поведения.
С непростой ситуацией столкнулся и сегмент DIY. В первом квартале 2026 года оборот рынка строительных и отделочных материалов, товаров для дома и сада сократился на 8% по сравнению с аналогичным периодом прошлого года. При этом в январе — августе средний чек в DIY увеличился на 8%, достигнув примерно 10 тыс. рублей, а у отдельных крупных игроков этот показатель достигает 16%. Однако рост расходов на одну покупку не обязательно означает восстановление спроса, поскольку может быть связан с повышением цен и изменением структуры продаж.
Несмотря на различия между продуктовой розницей и DIY, перед компаниями стоит общая задача. На фоне растущих издержек и сдержанного спроса ритейлерам необходимо повышать отдачу от действующих магазинов, учитывая специфику своей отрасли.
Площадь магазинов уменьшается
По данным участников рынка, средняя площадь новых продуктовых магазинов за год сократилась примерно на 15%. В то же время средняя площадь новых магазинов товаров для дома в торговых центрах Москвы и Подмосковья уменьшилась на 8,6%. Это отражает стремление ритейлеров рациональнее использовать пространство и снижать расходы на открытие и обслуживание торговых точек. И в таких условиях эффективность торгового объекта кроме прочего определяется возможностями, которые он предоставляет покупателям.
Для сегмента DIY особое значение имеют широта ассортимента и наличие дополнительных сервисов. И с эту задачу решают в том числе специализированные торговые центры, которые позволяют объединить в одном пространстве предложения разных товарных категорий и производителей. Например, при ремонте квартиры покупатель на одной площадке может подобрать отделочные материалы, сантехнику, мебель и освещение, сравнить их характеристики и оценить сочетаемость. Такой формат позволяет удовлетворять комплексный спрос и повышать отдачу от действующих торговых площадей без необходимости расширять сеть магазинов.
Онлайн меняет роль физического магазина
Еще одним заметным изменением в российском ритейле является перераспределение покупательского спроса между онлайн- и офлайн-каналами продаж. В частности, по данным Ассоциации компаний интернет-торговли (АКИТ), в первом полугодии 2026 года объем онлайн-продаж продуктов питания составил 1,06 трлн рублей, или 14,8% российского рынка электронной коммерции. При этом товары для дома и мебель впервые опередили продовольственный сегмент, достигнув оборота 1,13 трлн рублей, или 15,8% рынка.
При этом развитие e-commerce по-разному влияет на отдельные сегменты розницы. Продукты питания относятся к категории регулярных покупок. Потребитель обычно хорошо представляет, что ему необходимо, и может оформить заказ без посещения магазина. В результате часть покупок постепенно переходит в доставку, а физический магазин становится одним из элементов общей системы обслуживания. Например, он может одновременно работать как традиционная торговая точка и пункт выдачи заказов, оформленных через интернет.
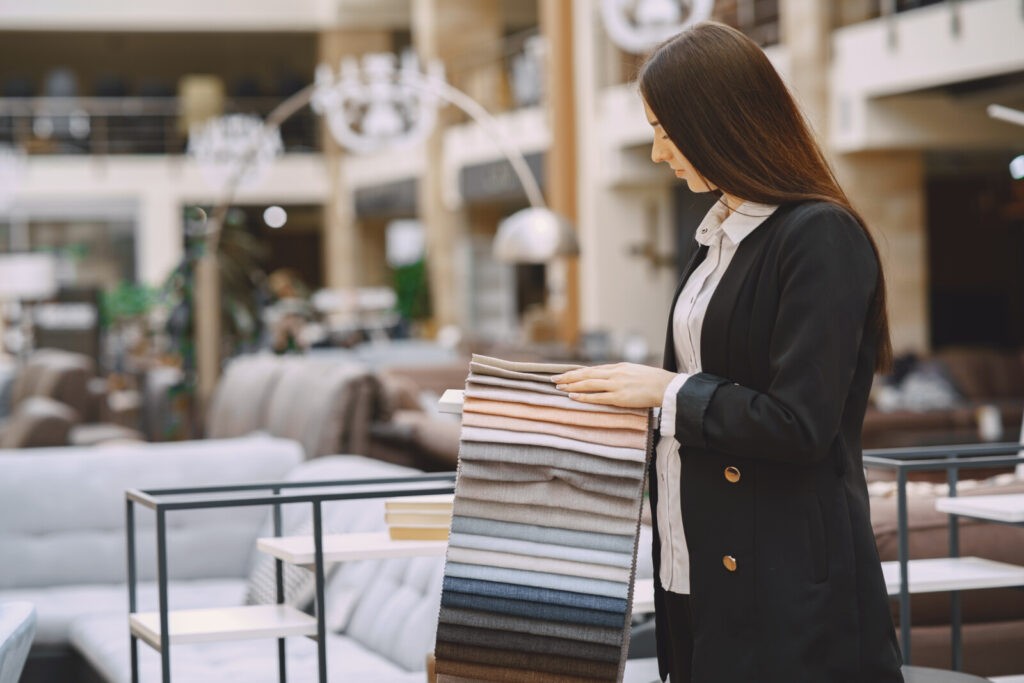
В сегменте DIY ситуация сложнее. Многие товары требуют предварительного знакомства, сравнения характеристик и профессиональной консультации. Цвет отделочного материала на экране может отличаться от реального оттенка, фактуру покрытия трудно оценить по фотографии, а при выборе мебели важно учитывать не только размеры, но и удобство, качество исполнения и сочетание с другими предметами интерьера. При этом у более дорогих товаров больше нюансов при их выборе, а следовательно, выше значение личного знакомства покупателя с ассортиментом.
Поэтому онлайн здесь не столько заменяет физическую торговлю, сколько меняет ее функции. Потребитель может изучить предложения в интернете, а затем приехать в магазин, чтобы сравнить материалы, получить консультацию и принять окончательное решение. Для ритейлера это означает необходимость рассматривать онлайн- и офлайн-продажи как взаимодополняющие каналы, а не как два независимых направления бизнеса.
Таким образом, развитие розницы все меньше связано с увеличением числа торговых точек. В продуктовой торговле на первый план выходят оптимизация существующей сети, развитие доставки и онлайн-продаж. В сегменте DIY особое значение приобретают широкий ассортимент, дополнительные сервисы и возможность решать несколько задач покупателя в одном месте. В обоих случаях основой успешной работы ритейлеров становится эффективность использования торговых площадей, а не их количество.