


 ENG

Ещё в июне собственник сухого склада класса А платил за страховку 0,08–0,15% от стоимости объекта и не задумывался о рисках терроризма. К сентябрю, по данным «Ренессанс страхования» и «Делового Петербурга», пакет с риском атаки беспилотников в Петербурге стоит 3–5%. Франшизы по крупным объектам выросли с 30–40 млн до 250–500 млн рублей, в отдельных случаях до миллиарда. Часть страховщиков перестала котировать такие риски вовсе, другие выставляют заградительные тарифы до 60%. Так за три месяца рынок изменился сильнее, чем за предыдущие десять лет.
Что произошло с рынком
Причина в том, что риск перестал быть случайным. Страхование работает, пока событие редкое и непредсказуемое. Летом 2026 года под удары попали больше двадцати складов маркетплейсов, совокупный ущерб ассоциация МАРМП оценивает в 590–790 млрд рублей. Резервы Российской национальной перестраховочной компании под выплаты по рискам терроризма и диверсий, включая ущерб от БПЛА, в июле превысили 100 млрд рублей, а к концу сентября вместе с выплатами перевалили за 200 млрд. Банк России докапитализировал РНПК на 165 млрд рублей при прежнем капитале 21,3 млрд.
РНПК при этом конечный держатель всей перестраховочной ёмкости страны по этим рискам: международный рынок закрыт, а на долю компании приходится около 72% входящего перестрахования имущества юрлиц. Поэтому её решения определяют условия для каждого собственника. С 1 августа действует новая концепция: объекты поделены на сегменты, для каждого заданы тариф, лимит и франшиза. Для логистических центров площадью больше 10 тыс. кв. м это лимит 10 млрд рублей на событие, франшиза 50 млн и базовый тариф 1%. Перерыв в деятельности по причине терроризма из перестрахования выведен. В сентябре правила уточнили ещё раз: один пакет на группу компаний, агрегатный лимит 20% от страховой суммы для объектов до 50 млрд и ноль для сумм выше триллиона. За год правила менялись трижды, и следующий пересмотр ожидается в первом квартале 2027 года.
Для владельца склада это означает простую вещь: условия, согласованные сегодня, при пролонгации будут другими. Бюджет на страхование на 2027 год нужно закладывать с запасом и с допущением, что часть покрытия станет недоступной.
Почему строчка «от БПЛА» в полисе ничего не гарантирует
Самая частая ошибка, которую мы видим в INFULL: собственник открывает полис, находит слова «терроризм, диверсия, БПЛА» и успокаивается. Между тем выплату определяют не слова, а конструкция договора.
Первое — квалификация события. Её даёт не страховщик и не собственник, а компетентные органы: теракт по статье 205 УК оформляет Следственный комитет, диверсию по статье 281 ФСБ, умышленное повреждение имущества по статье 167 МВД. Если в договоре застрахован «теракт», а в постановлении написано «диверсия», начинается спор. Военные действия по статье 964 Гражданского кодекса исключены вовсе, если договор прямо не говорит обратного. Верховный суд в определении от 3 февраля 2025 года по делу белгородской компании указал, что страховщик не вправе автоматически объявлять любой «прилёт» военными действиями, суд обязан смотреть на договор, квалификацию и фактические обстоятельства. Но доводить до Верховного суда дорого и долго. Правильный договор перечисляет все варианты квалификации и отдельно покрывает падение беспилотника и его частей, последствия работы ПВО, пожар и взрыв как следствие события.
Второе — лимит. Терроризм больше не страхуется на полную стоимость объекта. Есть лимит на одно событие, есть агрегатный лимит на период договора, а теперь и общий лимит на группу компаний. Соседний актив той же группы может исчерпать покрытие, о котором собственник склада даже не знал.
Третье — франшиза. Когда она составляет 250–500 млн рублей, полис защищает только от катастрофы. Это нормальная конструкция, если собственник её осознаёт и держит резерв на средние убытки. Проблема начинается, когда франшизу воспринимают как формальность.
Четвёртое — база возмещения. Страховать нужно по восстановительной стоимости, то есть по цене строительства нового объекта без учёта земли, и обновлять её ежегодно. Иначе при полной гибели денег на стройку не хватит, а при недостраховании выплата сократится пропорционально.
Пятое — обязанности собственника. Исправные спринклеры под реальный класс хранения, охрана, запрет на хранение определённых товаров, уведомление страховщика об изменении риска. Новый арендатор-маркетплейс — это новый андеррайтинг, а не просто новая строка в рент-ролле. По данным брокера Remind, доля отказов в выплате по имуществу юрлиц выросла с 8,2% в 2021 году до 16,3% в 2025-м, и значительная часть отказов связана именно с этими пунктами.
Что делать в первые сутки после удара
Урегулирование крупного убытка не ждёт окончания следствия. Осмотр, инвентаризация и оценка идут параллельно, а для выплаты нужен документ о квалификации, а не приговор. Важно, чтобы договор требовал именно постановление о возбуждении дела или справку, а не «итоговое решение», которого по таким делам можно не дождаться.
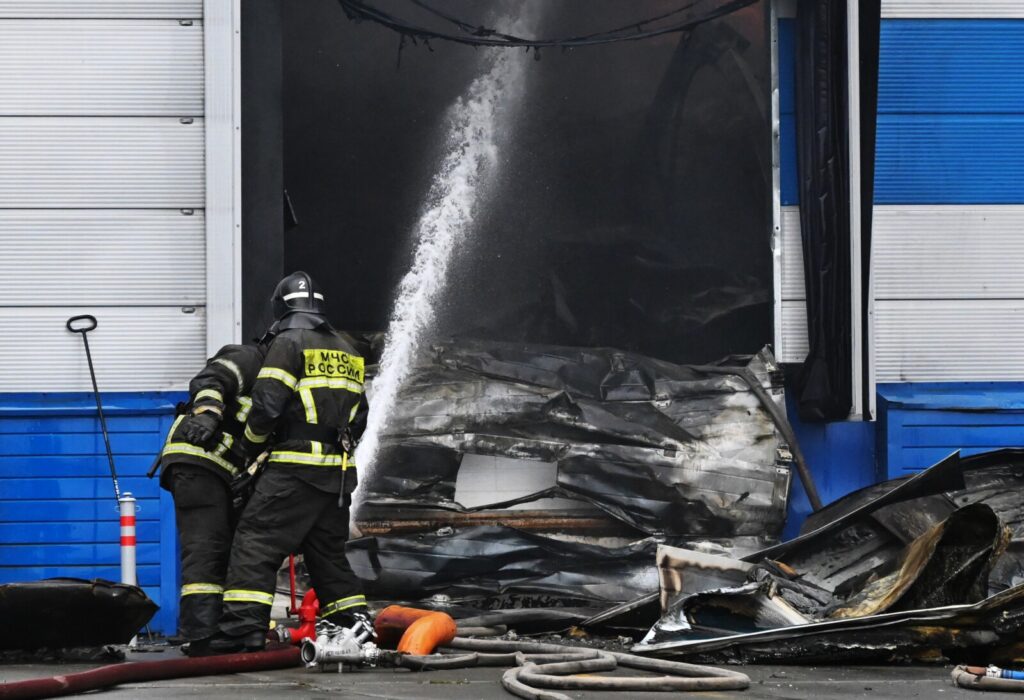
Первые часы решают всё. Письменное уведомление страховщика, банка и арендаторов в договорные сроки. Фото и видео с привязкой ко времени, съёмка кровли с дрона, выгрузка записей видеонаблюдения и журналов пожарной сигнализации, акты МЧС. Совместные акты с арендаторами по повреждённому товару. Никакого ремонта и вывоза имущества до осмотра страховщика, кроме аварийных мер по уменьшению убытка, которые нужно документировать отдельно. По нашей практике при такой подготовке аванс по бесспорной части реально получить через один-три месяца, окончательный расчёт по крупному убытку занимает от полугода до года.
Пример скорости, на который стоит равняться: атаки на склады Ozon начались 22 августа, а 15–16 сентября Ингосстрах выплатил 8,2 млрд рублей девяноста тысячам продавцов. Сработала заранее выстроенная программа с понятными условиями и готовыми данными, а не героизм в момент убытка.
Арендный поток, который никто не страхует
Полис на здание не возвращает аренду. Если склад восстанавливают восемь месяцев, арендаторы по закону вправе не платить за помещение, которым нельзя пользоваться, а платежи банку никто не отменяет. Для этого существует отдельный продукт, страхование потери арендного дохода. Институциональные владельцы покупают его почти всегда, частные собственники редко: банк при залоге требует только имущество, и на этом экономят. Срок покрытия при полной гибели большого склада должен быть не меньше 12 месяцев, комфортно 18: разбор, проект, стройка, запуск и поиск новых арендаторов занимают больше года. Честная оговорка: для причины «терроризм» это покрытие сейчас почти недоступно, РНПК его не перестраховывает. Значит, резерв на три-шесть месяцев обслуживания долга становится частью страховой программы.
Страхование как цена актива
При ставке капитализации 11–12% чистый доход склада равен 11–12% его стоимости. Страховая премия в 0,1% от стоимости была одним процентом дохода. Премия в 3–5% это уже четверть или почти половина дохода. Собственники перекладывают её в эксплуатационные расходы, арендаторы давят на базовую ставку, инвесторы требуют большей доходности. Итог один: цена объекта снижается при тех же стенах. Появляется и новый дисконт, за соседство: склад в 600 метрах от военного предприятия страховщик ставит на стоп, а объект без страховки это объект без кредита.
Мы уже видим, как страхуемость, цена покрытия и доступность защиты арендного потока входят в due diligence при покупке складов. Думаю, через год это станет стандартом сделки наряду с арендной ставкой и вакантностью.
Пять проверок, которые стоит сделать завтра
- Как сформулирован риск терроризма, диверсии и БПЛА и снято ли военное исключение?
- Какой лимит на событие и агрегатный лимит, в том числе на уровне группы?
- Какая франшиза и понимает ли собственник, что ниже неё он платит сам?
- Актуальна ли страховая сумма и считается ли она по восстановительной стоимости?
- Какие обязанности и сроки прописаны на случай убытка?
Собственник защищён не тогда, когда у него есть полис, а когда он заранее знает три числа: сколько он получит, когда и по каким документам. И готов сам нести ответственность за всё, что в эти числа не попало.

